私の資産の約3割は、貯蓄型の生命保険だ。2013年と2017年に入った5本の保険を、いまも続けている。
貯蓄型の保険は、途中で解約すると払った額より少なく戻ってくる「元本割れ」の期間が長い。では実際に、払った額に対して何%戻るのか(返戻率)、100%を超えるのは何年目なのか。各社の試算表の数字を、そのまま公開する。
保険会社の名前と金額は伏せて、返戻率だけで紹介する。
私が入っている保険5本
| 保険 | 加入 | 種類 | 払込 | 目的 |
|---|---|---|---|---|
| A社① | 2013年 | 円建ての終身保険 | 2022年ごろ、途中で払済に変更 | 貯蓄・投資 |
| A社② | 2013年 | 円建ての終身保険(低解約返戻金型) | 50歳まで払込中 | 貯蓄・投資・学資(退職金のような位置づけ) |
| B社(2本) | 2017年 | ドル建ての一時払 | 払済 | 為替・運用 |
| C社 | 2017年 | ユニット・リンク保険(変額・有期型) | 払済 | インフレ対策・長期 |
B社のドル建ての保険は「一時払」だが、年額を1年ずつ5年に分けて、決まった時期に払った。A社①は、2022年ごろに保険料の払込をやめて「払済」に切り替えた(それ以降は払っていない)。いま保険料を払っているのは、A社②の1本だけだ。
入った理由
入ったときに考えていたのは、次の4つだ。
- 自分に万一のことがあったとき、妻にまとまったお金を残したい
- 掛け捨てではなく、積立の要素もほしい
- インフレのリスクに備えたい
- 為替の変動のリスクに備えたい(円だけで持たない)
相談したのは、特定の保険会社の人ではなく、いろいろな会社の保険を扱う代理店の方だ。もともと妻の知り合いで、売り込むより先にこちらの話を親身に聞いてくれた。商品ごとの良し悪しをはっきり言ってくれたのが大きかった。
いま解約したら何%戻るか(2026年)
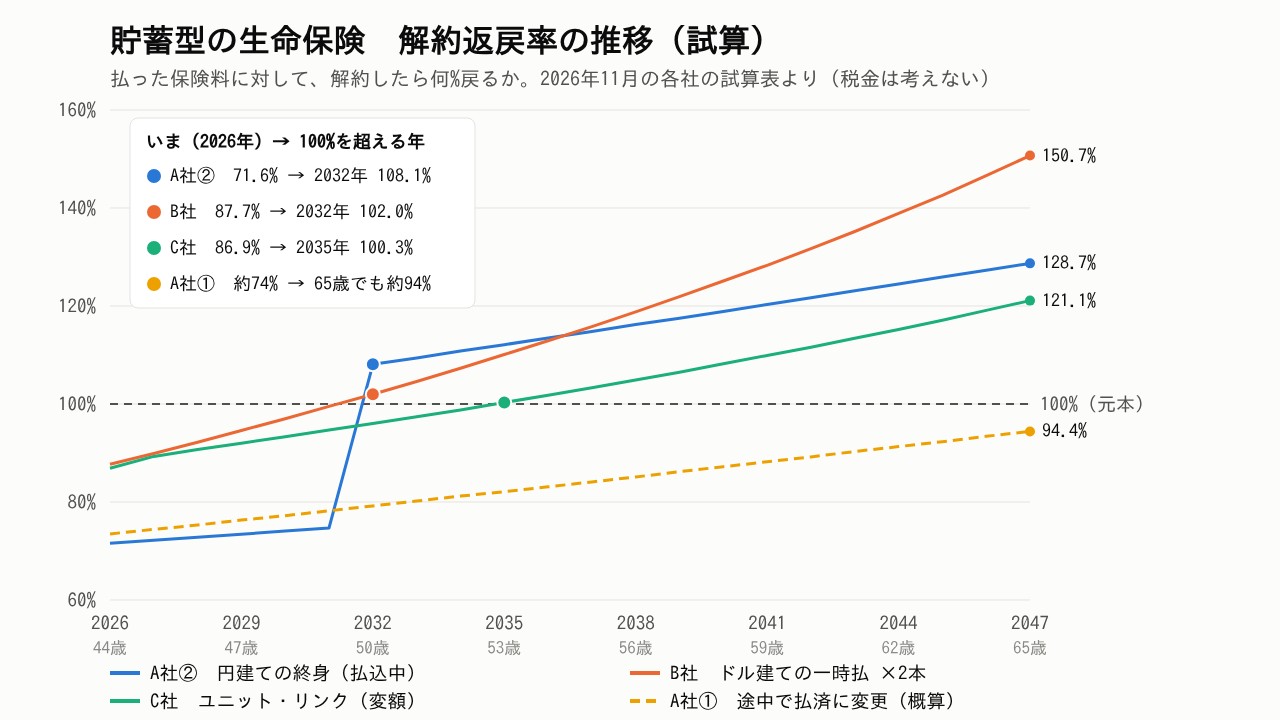
5本とも、まだ100%に届いていない。加入から9〜13年たっても、元本割れだ。
| 保険 | 2026年(44歳) | 2029年 | 2032年(50歳) | 2035年 | 2040年 | 2047年(65歳) |
|---|---|---|---|---|---|---|
| A社②(円建て・払込中) | 71.6% | 73.4% | 108.1% | 112.1% | 118.9% | 128.7% |
| B社(ドル建て)×2本 | 87.7% | 94.6% | 102.0% | 110.1% | 125.1% | 150.7% |
| C社 | 86.9% | 92.0% | 96.0% | 100.3% | 108.2% | 121.1% |
| A社①(途中で払済・概算) | 約73.5% | 約76.3% | 約79.2% | 約82.1% | 約87.2% | 約94.4% |
※各社の試算表(2026年11月)より。B社は円に直した試算で、為替と運用の成績で変わる。C社は運用の成績で変わる。A社①は試算表に返戻率の欄がないので、払った保険料の合計を約170万円として計算した概算。税金は考えていない。
C社は運用の成績で返戻金が変わる保険で、試算表の数字は控えめに出ている。マイページで見た今の返戻金は、試算表より約10万円多く、返戻率にすると約96%だった。
試算表を見て分かったこと
100%を超えるまで、加入から15年以上かかる
100%を超えるのは、A社②とB社が2032年、C社が2035年。加入した年から数えると、A社②は19年後、B社は15年後、C社は18年後だ。
貯蓄型の保険は「長く続けて初めて増える」ものだと、数字で見るとよく分かる。
途中で払済にした1本は、65歳でも100%に届かない
A社①は、65歳まで払う契約を、2022年ごろに途中で払済に切り替えた。そこからは保険料を払わずに済むが、返戻率は2047年(65歳)でも約94%の試算で、100%に届かない(払った額を約170万円とした概算)。
保障は終身で残り、返戻金も少しずつ増えてはいる。それでも、お金を増やすという目的で見ると、途中で払済にした保険は取り戻すのに時間がかかる。
払込の途中でやめるのが、一番損
A社②は、払込の期間中は解約返戻金を低く抑える代わりに、払い終えたあとの返戻率を高くする「低解約返戻金型」の終身保険だ。払込が終わる2032年(50歳)まで、返戻率は70%台のまま。払い終えた年に74.7%から108.1%へ一気に上がる試算になっている。
つまり、2031年に解約するのと2032年まで待つのとでは、戻る額が大きく違う。払込中の保険をやめるかどうか迷ったら、払込が終わる年の返戻率を必ず確認した方がいい。
ドル建ては、為替で数字が変わる
B社は、2047年に150%を超える試算で、伸び方は一番大きい。ただし、これは円に直した数字で、円高になれば下がる。表の数字は約束ではない。
私の場合、入った2017年より円安が進んでいて、為替のリスクに備えるという狙いは、今のところうまくはまっている。
資産全体の中での位置づけ
保険の解約返戻金は、私の資産全体の約29%を占める。ただ、2032〜2035年までは、すぐには使わないお金として扱っている。
13年続けている海外積立(ハンサード)も、満期まで続けないと損をする点は同じだ。違うのは手数料の見え方で、ハンサードは毎回の明細に手数料が出るが、保険は手数料が明細に出ず、返戻率の低さとして表れる。
続けるか、やめるかの考え方
私が見ているのは、返戻率が100%を超える年と、そのお金を使いたい時期の2つだ。
返戻率が上がる50歳までは、手をつけずに持っておくつもりでいる。入ったころはずっと先だと思っていた節目が、もうすぐそこに見えてきた。月日がたつのは早いが、若いころに立てた見通しと備えがちゃんと働いていると感じている。
なお、解約して払った額より多く戻ってきた場合、その利益は一時所得として所得税の対象になる(特別控除がある)。実際にいくらかかるかは、解約する前に保険会社や税務署に確認してほしい。
今回のまとめ
- 5本とも、加入から9〜13年たった今も元本割れ(約72〜88%)
- 100%を超えるのは2032年(A社②とB社の2本)と2035年(C社)。加入から15〜19年後
- 低解約返戻金型は、払い終える年に返戻率が一気に上がる。途中でやめるのが一番損
- 途中で払済にした1本は、65歳でも約94%。取り戻すのに時間がかかる
- ドル建ては伸びが大きいが、為替で変わる。試算は約束ではない
- 見るのは「100%を超える年」と「お金を使う時期」
返戻率が100%を超える2032年ごろに、実際にどうしたかも、このブログで記録していくつもりだ。
※この記事は、私の契約と各社の試算表(2026年11月)をもとにしています。保険に入ることや解約することをすすめるものではありません。返戻率や税金の扱いは、契約によって違います。必ずご自身の保険会社や担当者、税務署に確認してください。