このブログでは、私が実際にやっている資産運用を、数字も含めて記録している。
2013年2月から続けている海外積立(ハンサードのアスパイア)と、2020年12月から続けている米国の増配株が2本の柱だ。そこに、貯蓄や運用を目的にした生命保険などが加わる。
この記事では、それらを合わせた資産全体の配分と、それぞれの役割をまとめる。個別の記事への入口として使ってほしい。
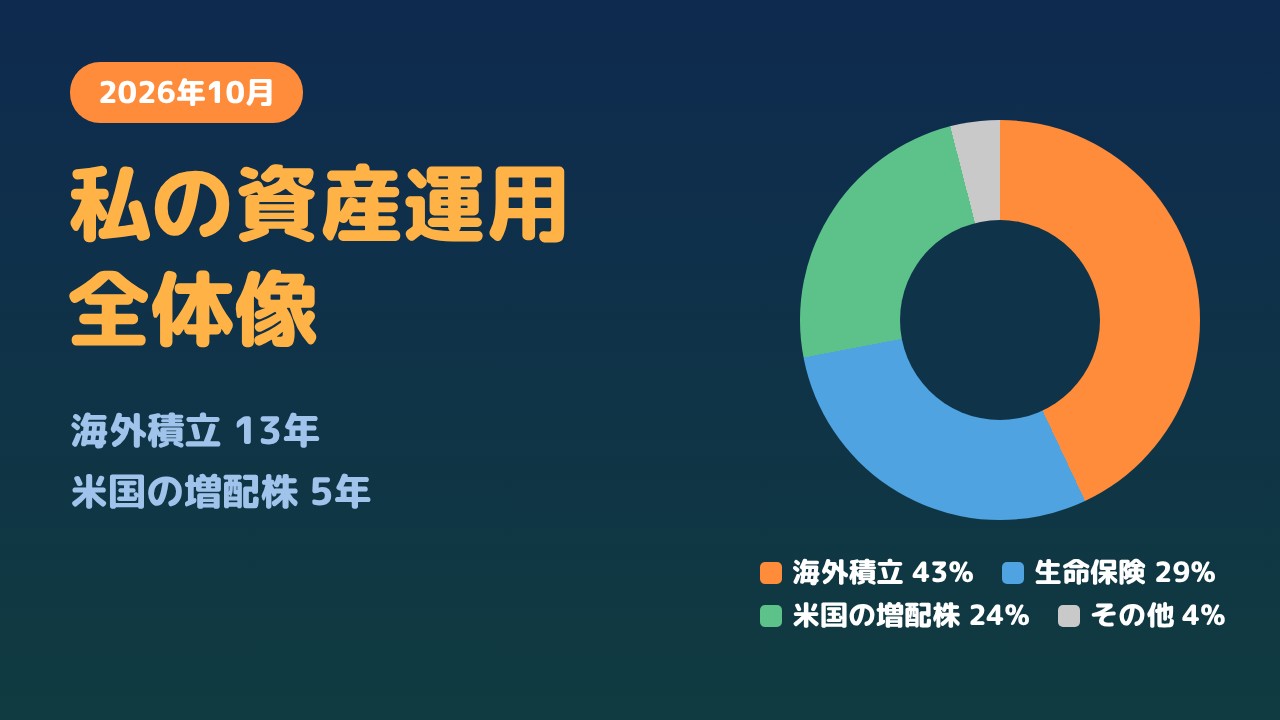
資産の配分(2026年10月)
金額ではなく、割合で紹介する。現金・預金と、子どもたちのための貯金は含めていない。
| 資産 | 割合 | 始めた時期 |
|---|---|---|
| 海外積立(ハンサード) | 約43% | 2013年2月 |
| 生命保険(解約返戻金) | 約29% | — |
| 米国の増配株 | 約24% | 2020年12月 |
| その他(暗号資産など) | 約4% | — |
それぞれの役割
海外積立(ハンサード):30年かけて育てる柱
毎月5万円を、30年間(満期は2043年2月)積み立てている。13年8か月たった今、評価額は総支払額の約1.6倍になった。
手数料は高いが、長く続けるほどボーナスで割安になる仕組みで、満期まで続けることが前提の資産だ。途中で解約すると、初期ユニットとボーナスの部分を受け取れない。
詳しくは以下にまとめている。
生命保険:返戻率が100%を超えるまで待つ
貯蓄や運用を目的にした保険に、いくつか入っている。円建てのものと、為替や運用の結果で返戻金が変わるものがある。
いま保険料を払っているのは1本だけで、ほかは払い込みが終わっている。
ポイントは、解約返戻率(払った保険料に対して、解約したときに戻る割合)が100%を超える時期が、保険ごとに違うことだ。私の試算では、2032〜2035年ごろに、どの保険も100%を超えてくる。それまでに解約すると損になるので、待つ前提で考えている。
保険会社名は伏せて、返戻率の推移を別の記事でまとめる予定だ。
米国の増配株:配当を受け取りながら育てる
コロナショックのあと、株価が割安になっていたことと、配当を出し続け、しかも毎年増やしていく企業の複利の効果に惹かれて、2020年12月に始めた。
家族の口座も合わせて20銘柄ほど持っていて、年間の配当は30万円弱になった。銘柄選びには、有料レポートの「Oxfordインカム・レター」(2020年12月から)と「月刊レガシーウェルス(大富豪の投資術)」(2023年11月から)を参考にしている。
配当の記録や、5年続けて分かったことは、これから記事にしていく。
全体を見て、気づいたこと
こうして全部を並べてみると、自分でも気づいていなかった偏りが見えてきた。
- ほとんどが外貨(主にドル):海外積立も増配株もドル建て。保険の一部も為替で返戻金が変わる。預金を除いた資産の8割以上が外貨だった
- 資源・エネルギー・金が多い:海外積立の鉱山株・ラテンアメリカ株・金と、増配株のエネルギー・資源の銘柄を合わせると、全体の4分の1を超える
- すぐに使えるお金は意外と少ない:海外積立は満期まで、保険は返戻率が100%を超えるまで、手をつけない方がよい。急な出費に使えるのは、増配株と預金くらいだ
どれも「すぐに変えるべき」というより、知ったうえで、少しずつ整えていくものだと思っている。
たとえば、近いうちにまとまった出費があるので、増配株の口座で持っている金のETF(配当が出ず、金は海外積立でも持っている)を現金にする予定だ。
今回のまとめ
私の資産運用は、海外積立(約43%)・生命保険(約29%)・米国の増配株(約24%)の3つが中心だ。
- 海外積立:30年かけて育てる。満期まで続けるのが前提
- 生命保険:返戻率が100%を超えるまで待つ
- 米国の増配株:配当を受け取りながら育てる
これからは、配分の偏りを確かめながら少しずつ整えていく様子も、このブログで記録していく。
※この記事は私自身の資産運用の記録で、特定の金融商品をすすめるものではありません。割合は2026年10月ごろの概算です。