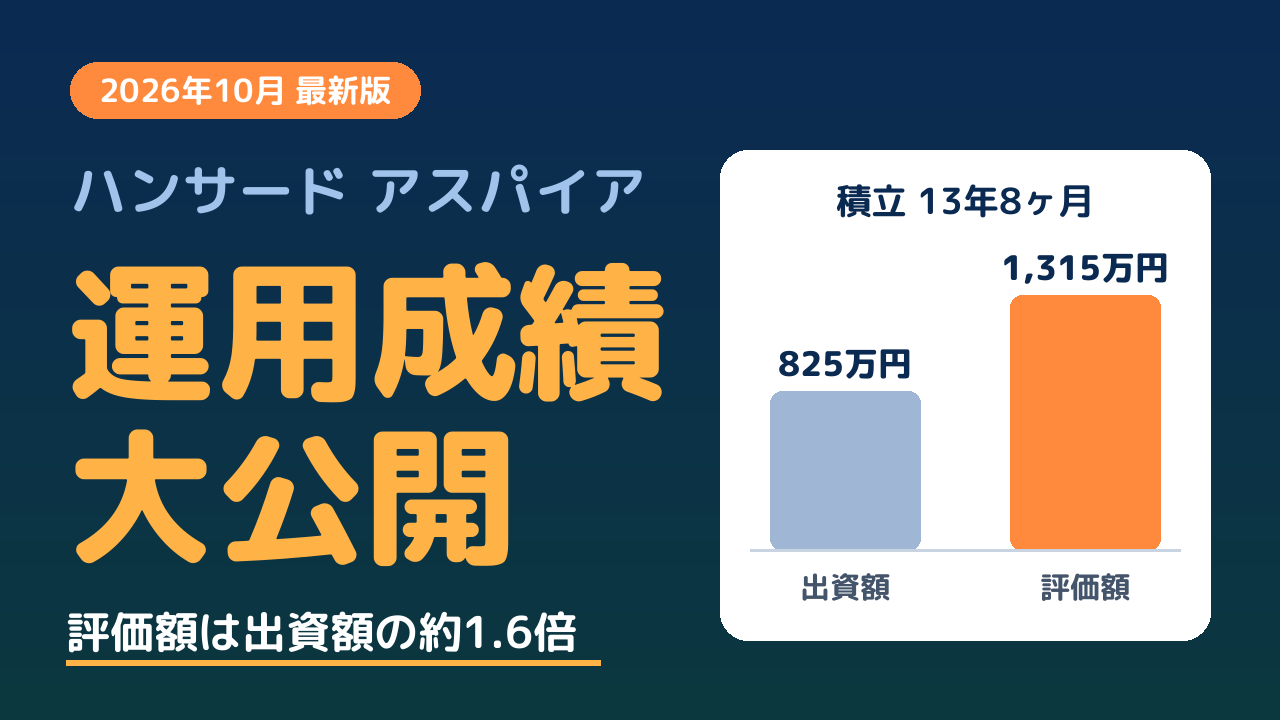
私が30代に入ってから積立を開始したハンサードのアスパイア。
2026年10月現在で満期まで半分近くまで来たが、この13年もかなり紆余曲折があった。
ネットでも断片的な情報がほとんどだし、詐欺だと断言する記事さえあるくらいだ。
ただし肝心なのは、情報に踊らされず自分がやっていることを理解し、投資の軸をブレさせないこと。
その一助となればと思い、ここに私の運用状況を公開する。
ハンサードのアスパイアが詐欺と煽る情報に注意

そもそもハンサードのアスパイアを知るに至った経緯や投資を決意した理由、現行で得られる情報についてお伝えしておく。
単に運用成績だけが見たい方は読み飛ばしてもらって構わない。
なぜ積立を始めたのか?
私がハンサードのアスパイアを始めた時、実はこのアスパイアが積極的にテレビCMでも宣伝されていた。
実際にはアスパイアという商品名ではなく、「いつかはゆかし」という名称を押し出していた。
この名称は「YUCASEE(ゆかし)」という、純金資産1億円以上の人だけが入会できる、オンライン上のプライベートクラブに由来する。
「この投資をすればいつかはゆかしに入れますよ」的な謳い文句なわけだ。
このCMが本当に魅力的だった。
なにしろ当時リーマンショックの余韻真っ只中だったからだ。
で、今思えばこのコンセプトがぶっ飛んでいて、「月5万円を30年間積立てて1億円を作る」というもの。
正直な話、このキャッチーなコンセプトに強く惹かれた。
そして販売元となっていたIFA(現行のヘッジファンドダイレクト社)に連絡を取り、詳細を確認したわけだ。
そこからは一応妻にも了解を得たりネットで調べたりもしたが、当時は子供もいなかったし金融リテラシーもなかったため、「とりあえずやってみるか」的な思いが強かったのは事実だ。
「詐欺」と煽る情報には注意
単純に月5万円を30年間積み立てると1,800万円になるが、1億円には程遠い。
ではどうすればそれが可能なのかといえば、「優良ファンドに長期投資して複利の力を利用する」ということになる。
例えば、年利平均11%で運用できれば、確かに満期に1億円は超えるのだ。

積立複利計算機より
※「1E+8」が1億円、税金は考慮していない
これは計算上では確かにその通りなのだが、実際にやろうとするのは至難の業だ。
まず、年利平均で現実的なところでは4%くらいだと言われている。
もちろんすごく調子が良くて資産が倍になることだってあればマイナスになることもあるが、長期的に均せばそのくらいだということ。
それに加えて、実際には税金がかかってくるし、手数料もめちゃくちゃ大きい。

だからあまり深く考えずに始めた人が、「手数料こんなに取られて評価額はマイナスだし、こんなので1億円貯まるわけねーだろ!詐欺た!!」と騒ぎ出すわけだ。
だが、“必ず1億円になる”と言っているわけではないし、手数料にしたって説明は濁されたとしても約款に記載がないわけがない。
CMがちょっと誇大広告じみた部分もあったのは確かだが、まだ始めたばかりの状態で詐欺だのなんだのと煽るのはおかしい。
そもそも、長期投資の性質・ドルコスト平均法・ポートフォリオの組み方などを、しっかりと押さえた上で取り組むべきなのである。
ハンサードアスパイアでの私の運用成績(2026/10)

ハンサードのアスパイアでは、契約者用のポータルサイト(日本語)が用意されている。
だから24時間365日いつでも自分の資産状況を確認できるわけだ。
このポータルサイトでは、支払額や評価額だけでなく、ポートフォリオ内各ファンドごとの成長率やグラフ・積立開始からの取引履歴・取り扱いファンドの概要など、あらゆることが確認できる。
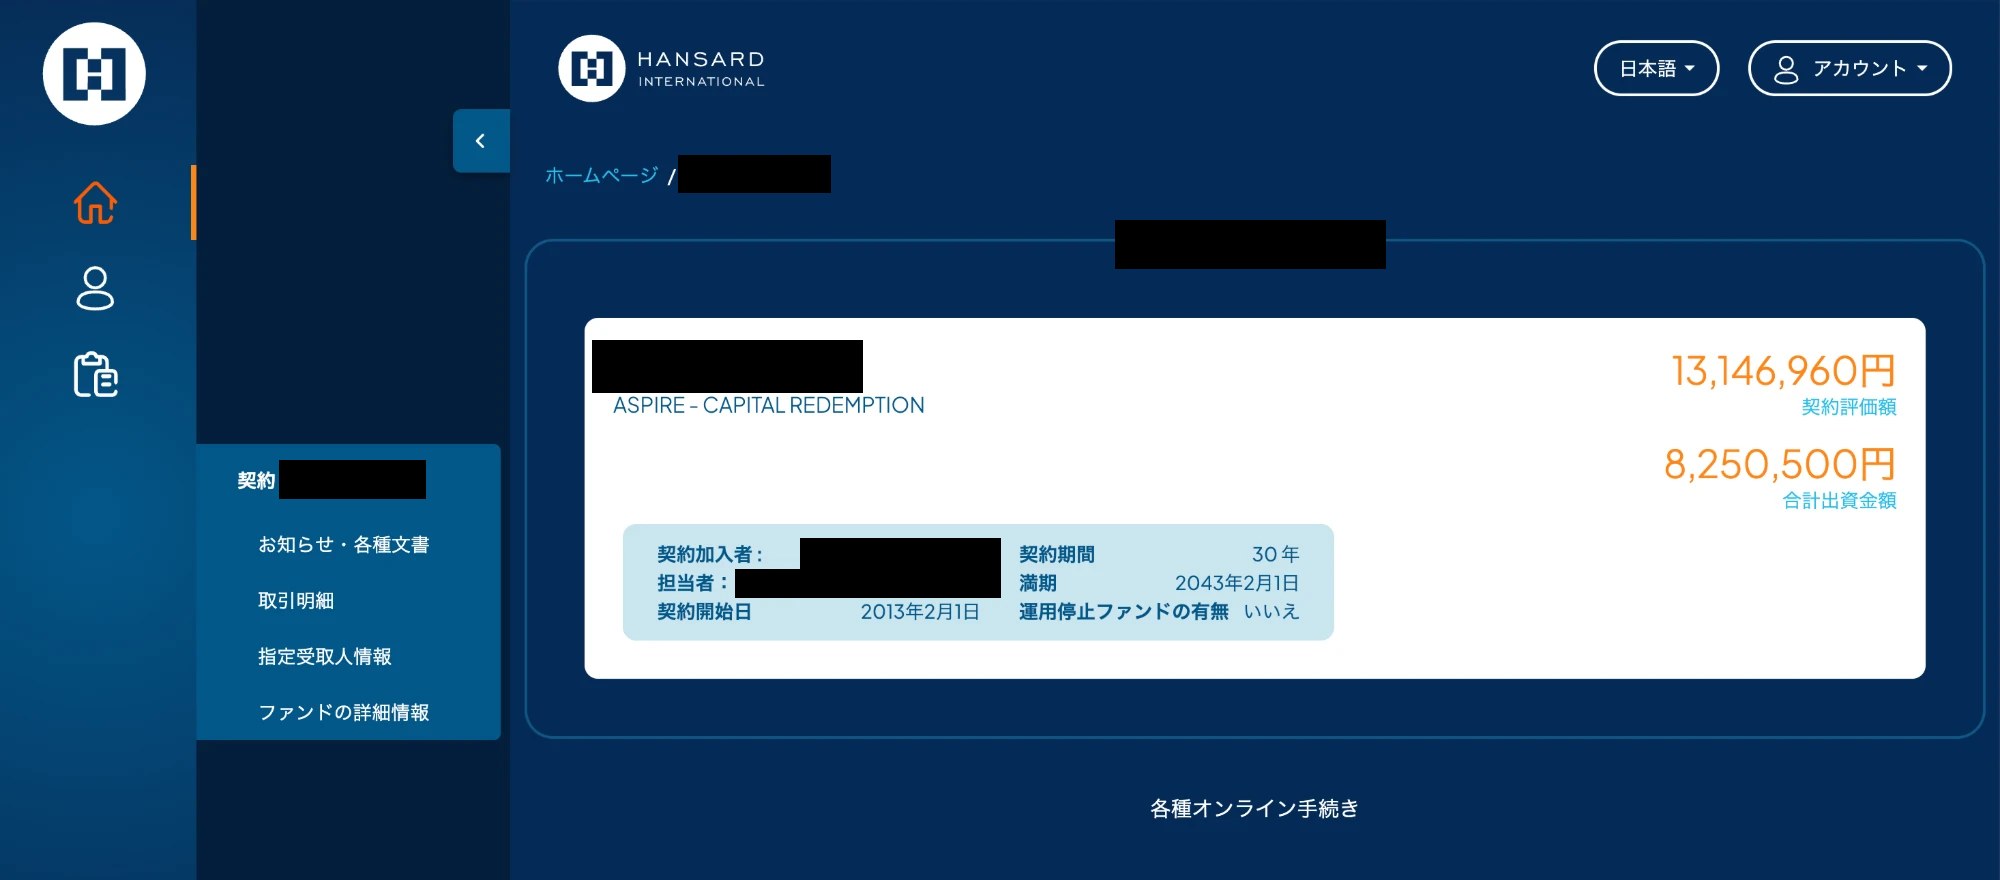
それでまず結論から言うと、以下のようになっている。
- 経過年数:13年8ヶ月(契約期間30年・満期は2043年2月)
- 総支払額:8,250,500円
- ファンド評価額:13,146,960円
※2026/10/23時点。ポータルの評価額は、手数料がすべて差し引かれた金額(担当者に確認済み)
この金額はあくまでも円換算であることに注意してほしい。
円安の影響も織り込まれているから、ドル建て・ポンド建ての成績よりも大きく見えるはずだ。
ちなみに、前回この記事で公開した2023年7月の時点では、総支払額6,300,000円に対して評価額は7,798,895円だった。
この3年3ヶ月で支払額は約195万円増え、評価額は約535万円増えたことになる。
評価額は総支払額の約1.6倍、差額にすると約490万円のプラスだ。
ポートフォリオ内の各ファンドの状況
現在私のポートフォリオでは8つのファンドを組み込んでいる。
2023年7月からファンドの数は変わっていないが、2026年1月に中身を入れ替えた。
ポートフォリオの変更については以下の記事を参考にしてほしい。

各ファンドの状況をまとめると、以下のとおり。
「積立配分」は毎月の積立金をどう振り分けているか、「比率」はいまの評価額の中でそのファンドが占める割合だ。
| ファンド | 積立配分 | 評価額 | 比率 |
|---|---|---|---|
| 鉱山 | 20% | 332万円 | 25.2% |
| 米国バリュー株 | 15% | 202万円 | 15.3% |
| インド(大型) | 20% | 201万円 | 15.3% |
| テクノロジー(世界) | 10% | 185万円 | 14.1% |
| ラテンアメリカ | 10% | 130万円 | 9.9% |
| ASEAN | 10% | 113万円 | 8.6% |
| 金 | 10% | 99万円 | 7.6% |
| インド(中小型) | 5% | 53万円 | 4.1% |
※ポータルの金額(2026/10/23時点、1万円未満は四捨五入)
各ファンドのリターンは以下のとおり(3年・5年は年率)。
| ファンド | 1年 | 3年 | 5年 |
|---|---|---|---|
| 鉱山 | +38.8% | +24.0% | +21.1% |
| 米国バリュー株 | +22.7% | +15.4% | +15.0% |
| インド(大型) | -9.0% | +2.0% | +6.6% |
| テクノロジー(世界) | +24.8% | +25.7% | +20.5% |
| ラテンアメリカ | +13.9% | +7.1% | +13.6% |
| ASEAN | +15.8% | +12.3% | +11.4% |
| 金 | +13.0% | +30.6% | +25.3% |
| インド(中小型) | +1.2% | +5.8% | +9.4% |
※Morningstarのデータによるファンド単体の成績(2026年8月末または9月末時点)。私の口座の実際の増え方とは一致しない
ポータルのファンド画面では、ファンドごとの評価額がドル建て・円建ての両方で確認できる。
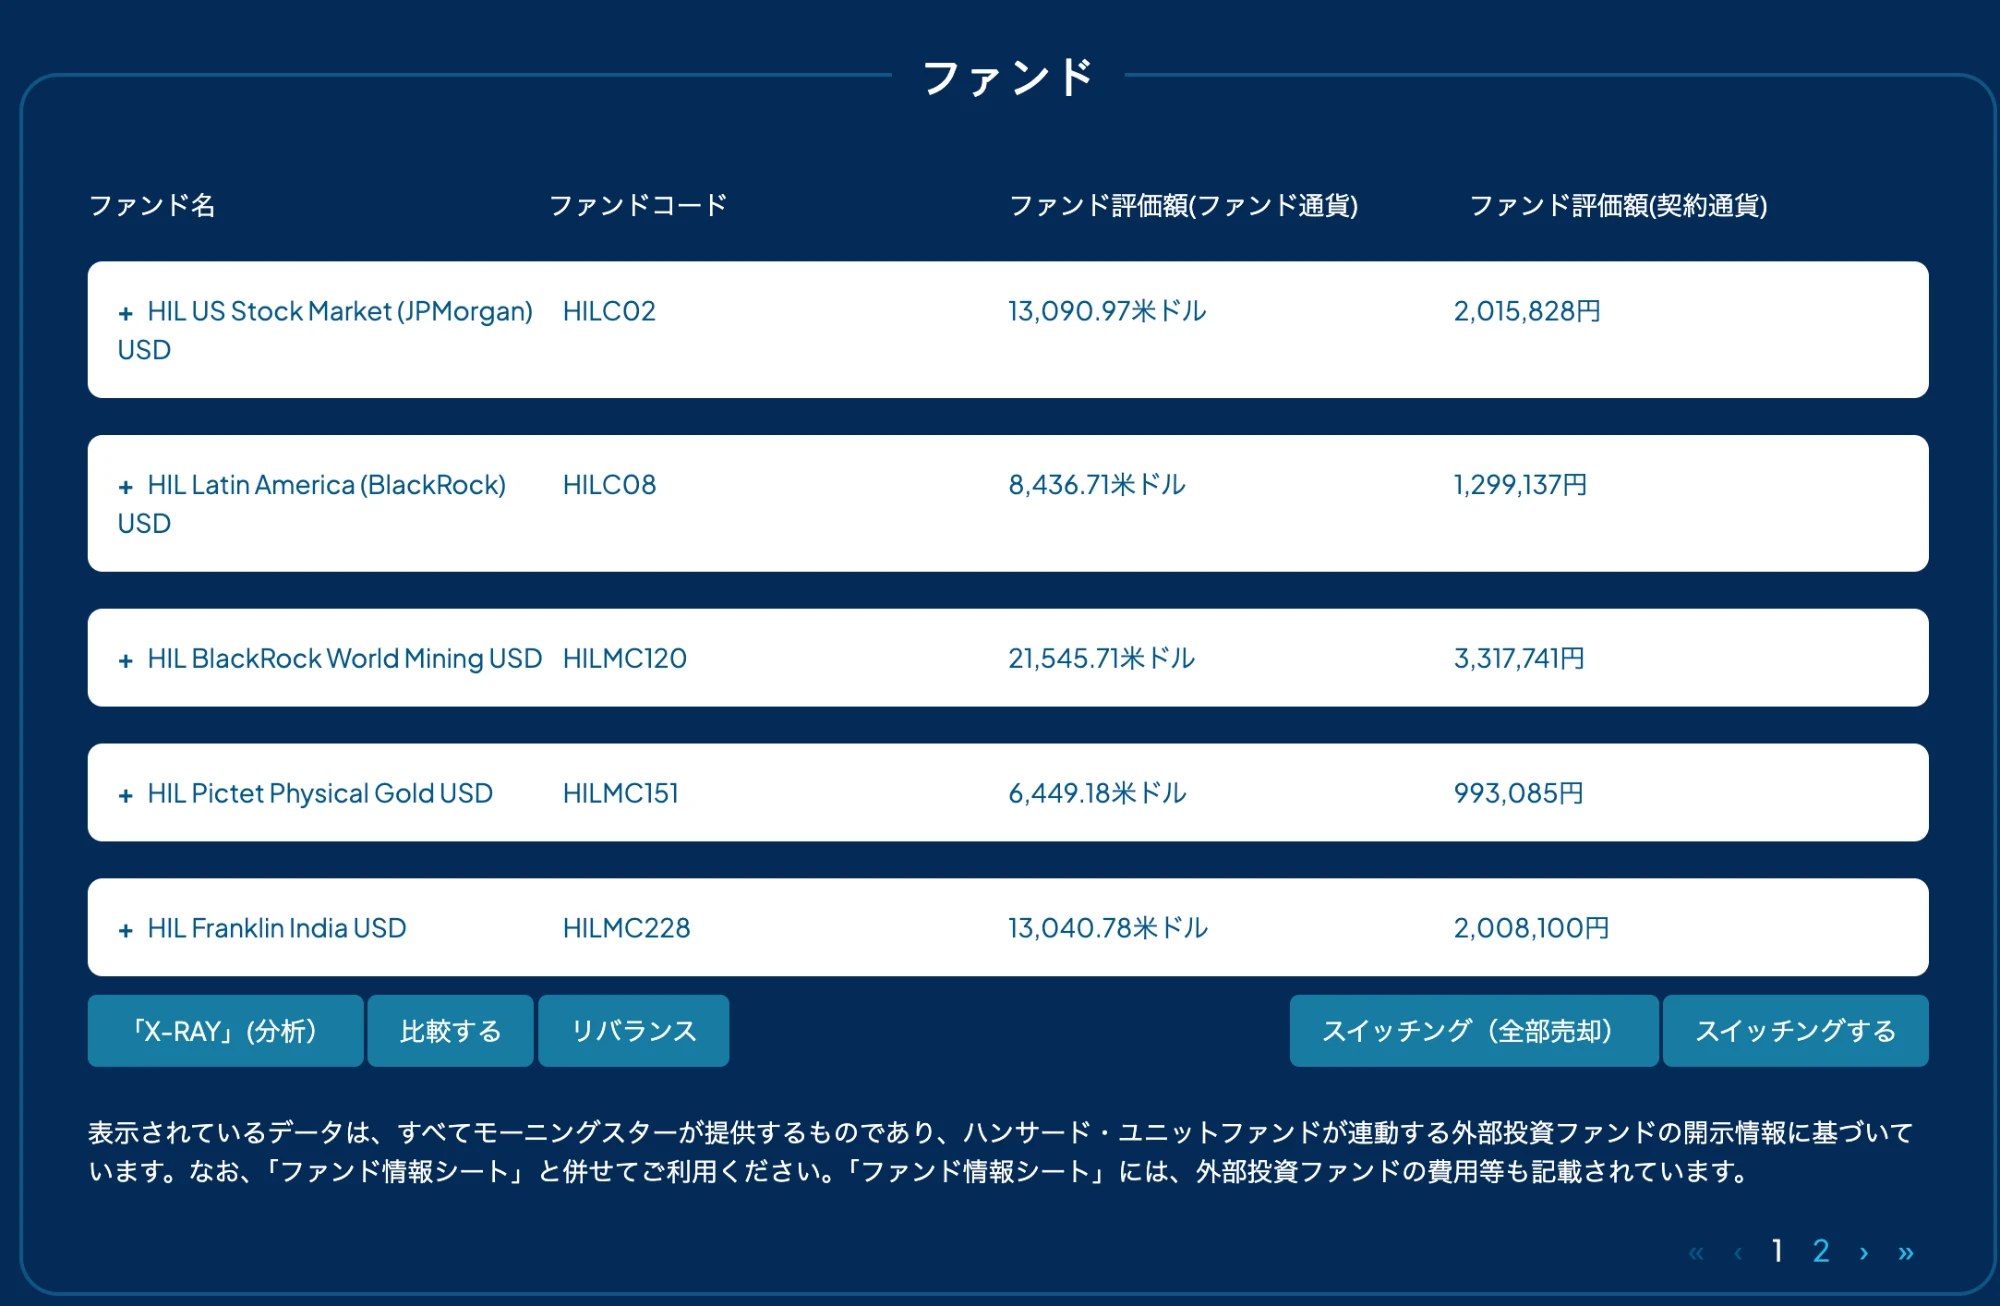
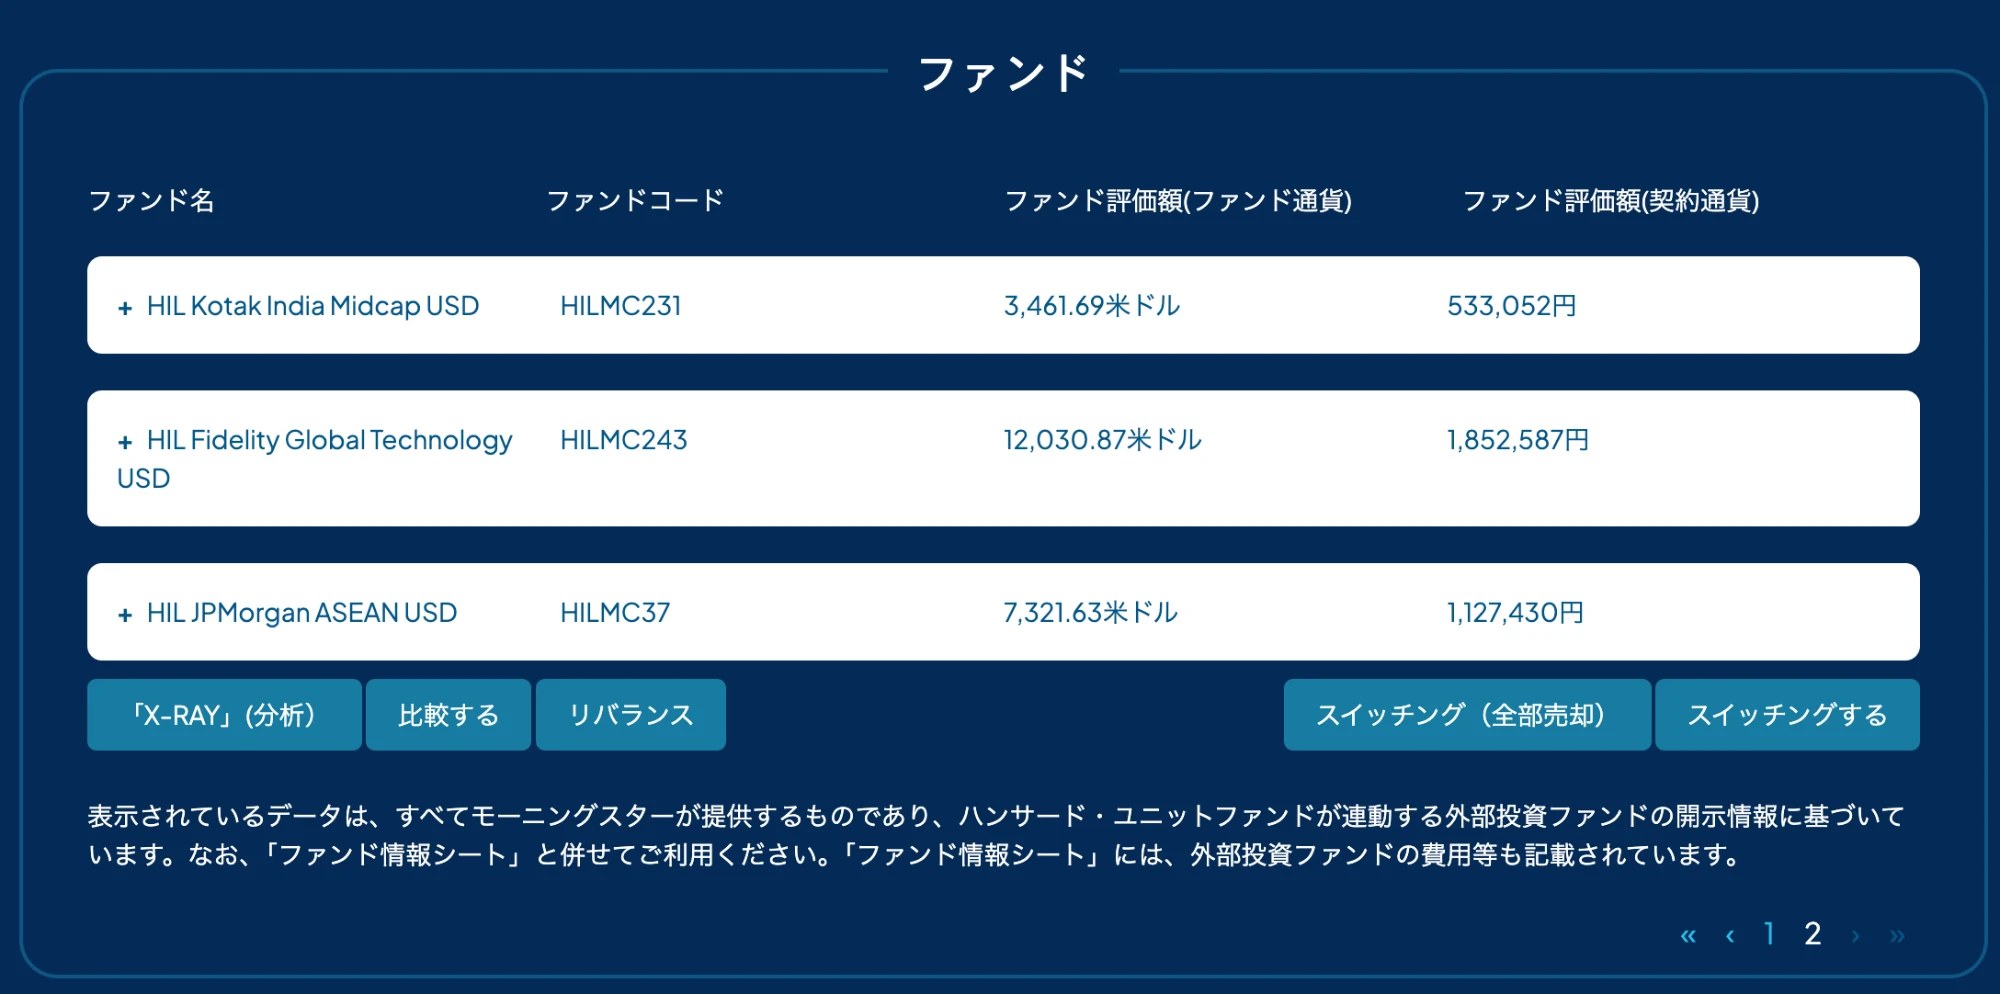
目立つのは、やはり鉱山ファンドだ。
積立配分は20%なのに、直近1年で約39%も上がったことで、評価額の比率は25%を超えて、ポートフォリオで一番大きな柱になっている。
積立開始時から唯一ずっと持ち続けているファンドなので、長く持ってきた甲斐があったと感じている。
逆に、インド(大型)は直近1年でマイナス9%と苦戦中だ。
積立配分は20%のままだが、評価額の比率は15%まで下がっている。
ただし、こういう時期こそ安い価格で口数を多く仕込めるので、いまのところ配分を変えるつもりはない。
2023年7月からの変更点は以下のとおり。
| ファンド | 2023年7月 | 2026年1月〜 |
|---|---|---|
| 米国株(ESG) | 10% | 0% |
| ヘッジファンド | 10% | 0% |
| 金 | − | 10% |
| ラテンアメリカ | − | 10% |
米国株(ESG)のJanus Hendersonを外したのは、高騰していたハイテク関連株の下落に備えるためだ。
加えて、このファンドが保有しているポートフォリオは、長期的に伸びる可能性が低いと判断した。
ヘッジファンドのMan AHLは、もともとスイッチングなどの際の軍資金として使えるように、ヘッジ目的で組み込んでいたファンドだ。
ラテンアメリカという新しい分散先を考えたときに、ここを資金源として使うタイミングだと判断した。
なお、ポートフォリオの変更は、IFAの担当者とやり取りしながら決めている。
長い付き合いなので、必要なことがあればすぐに相談できる。
手数料を払っているのだから、少しでも疑問があれば遠慮なく専門家に確認するべきだ。
ポートフォリオ全体を分析してみた
IFAの担当者から、ポートフォリオ全体の分析資料(MorningstarのポートフォリオX-Ray、2026/10/23時点)をもらった。
ファンド1つ1つではなく、8つのファンドを合わせた「中身」が分かるので、ここで紹介しておく。
まず、ポートフォリオ全体のリターンを、比較の基準になる指数(ベンチマーク)と並べると以下のとおり。
| 期間 | 私のポートフォリオ | ベンチマーク |
|---|---|---|
| 1年 | 19.80% | 19.81% |
| 3年(年率) | 17.52% | 19.60% |
| 5年(年率) | 17.28% | 16.00% |
直近3年はベンチマークに少し負けているが、5年で見ると年率17%超で、ベンチマークを上回っている。
ベンチマークは米国株の比率が7割近くあるので、ここ数年の米国ハイテク株の強さが効いている。
そのなかで米国以外にも分散しつつ、ほぼ同じ水準のリターンを出せているのは悪くないと思う。
次に、中身の偏りを見てみる。
- 資産の種類:株式が約91%、金などの「その他」が約8%。債券はほぼゼロ
- 地域:南北アメリカ53%(米国33%・中南米11%・カナダ8%)、アジア37%(そのうち新興国が26%)、欧州10%
- 業種:原材料31%、金融16%、テクノロジー16%、消費財(景気循環)10%
ベンチマークと比べて大きく違うのは、次の2つだ。
- 原材料が31%(ベンチマークは約3%):鉱山ファンドの比率が大きいため
- 新興国アジアが26%(ベンチマークは約1%):インド2本とASEANを持っているため
つまり私のポートフォリオは、「資源」と「新興国」に大きく賭けている形だ。
これは偶然ではなく、30年の長期で見たときに、人口が増える国と、その成長に欠かせない資源に期待して組んできた結果だ。
そのぶん、資源価格や新興国の景気が崩れたときには、ベンチマークよりも大きく下がる可能性がある。
そこは理解した上で持っている。
ちなみに、複数のファンドで重なって持っている銘柄も確認できる。
一番多いのはマイクロソフトで、米国バリュー株とテクノロジーの両方に入っているが、それでもポートフォリオ全体の約2%だ。
アマゾン・アップルも同じく2つのファンドに入っているが、それぞれ1.5%程度なので、重複はほとんど気にしなくていい水準だ。
満期(2043年)までの試算
ポータルでは、いまの積立額と配分を続けた場合に、満期までに評価額がどうなるかの試算も見られる。
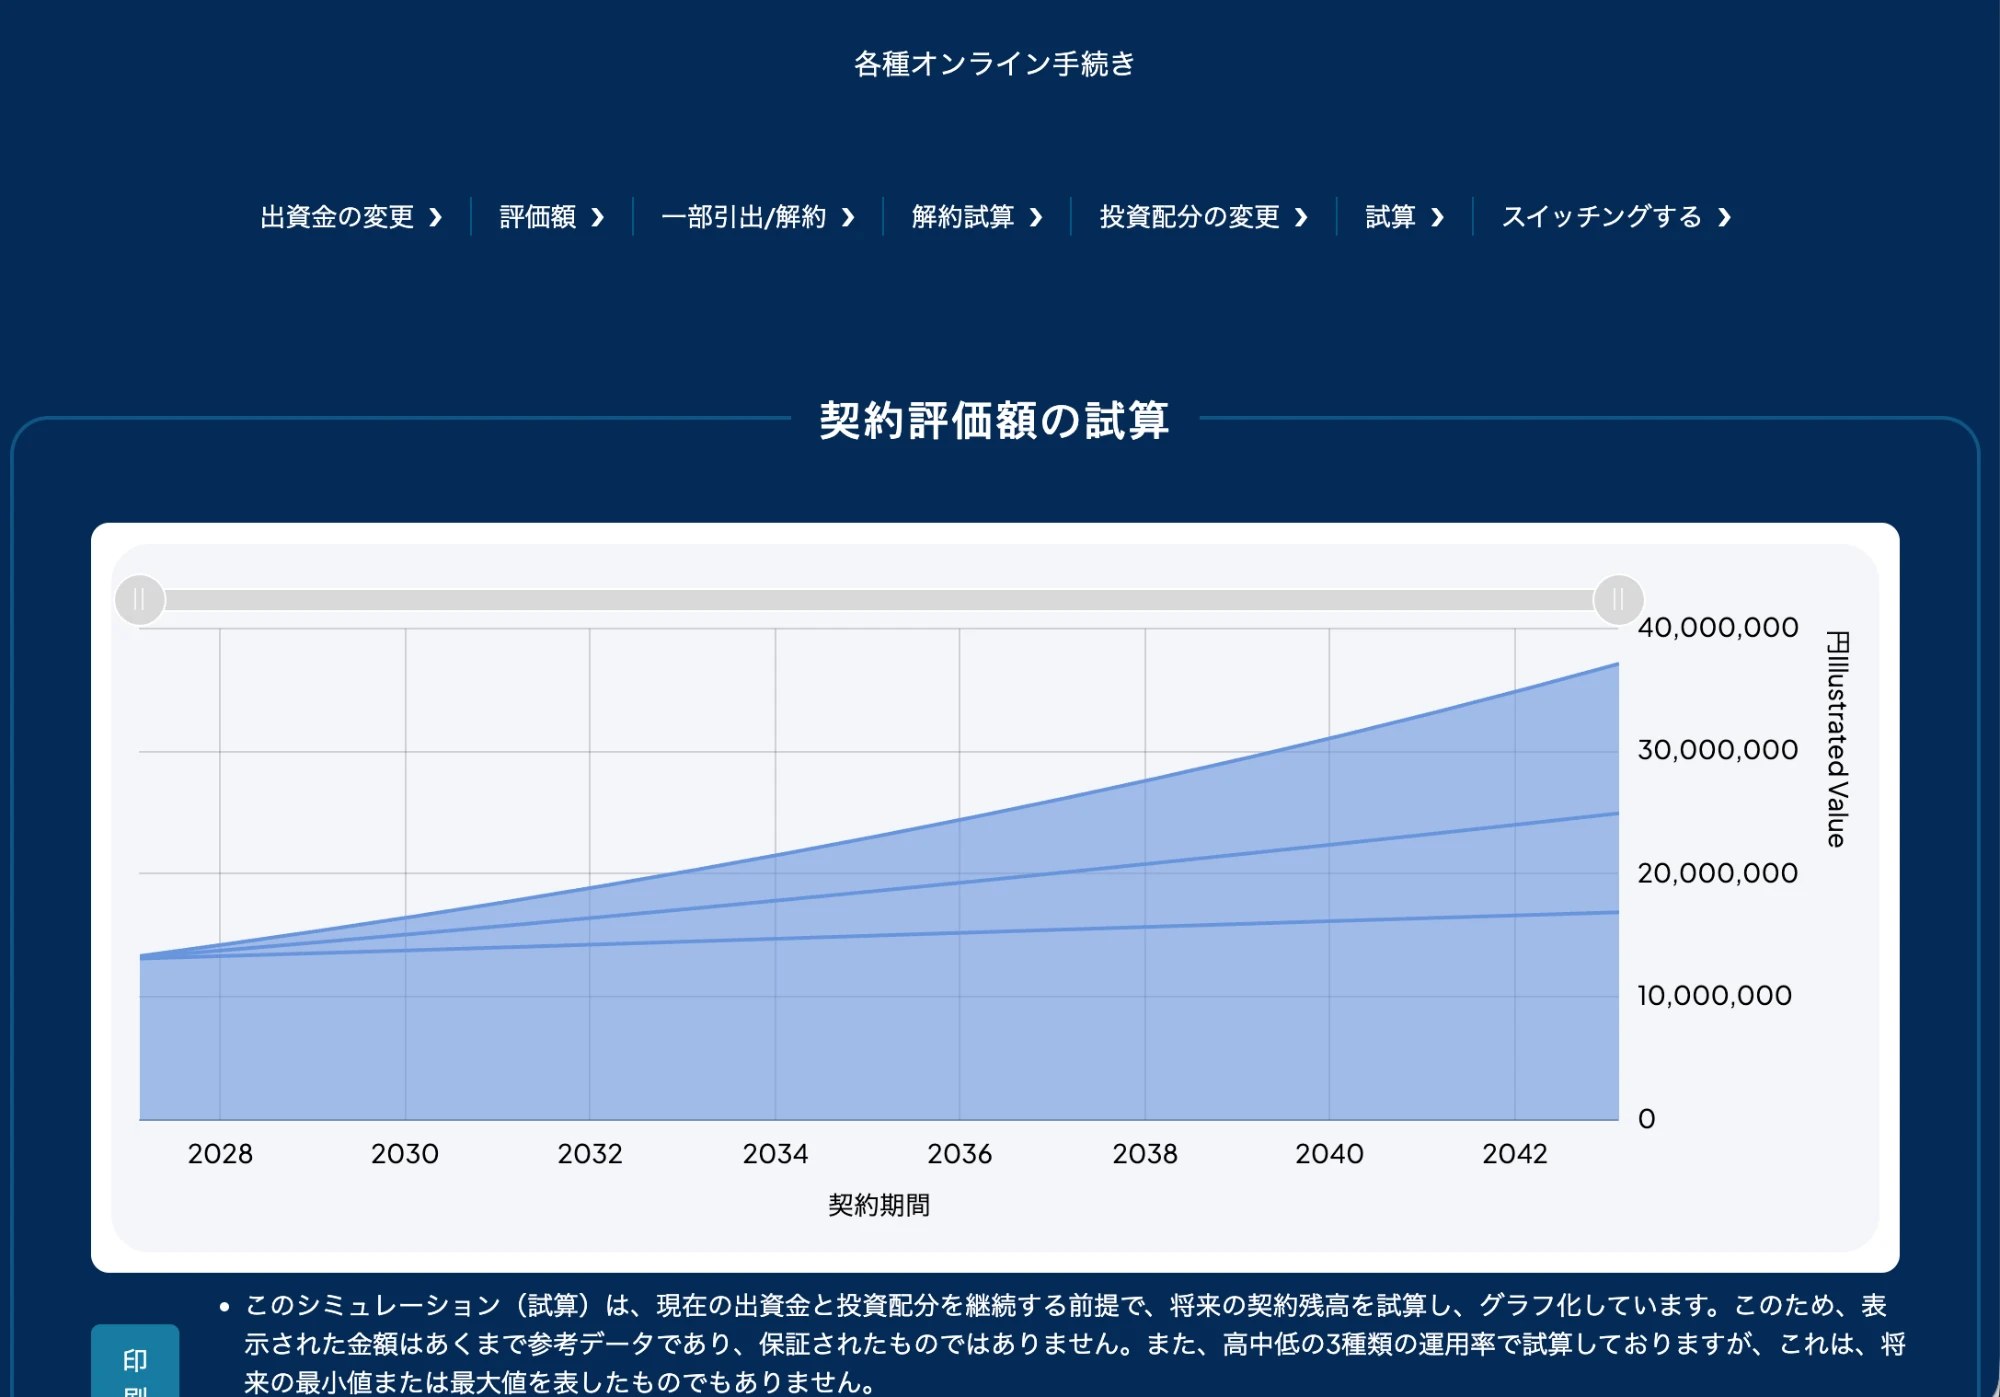
運用率の高・中・低の3パターンで、2043年の満期時点の評価額はグラフから読み取るとおおよそ以下のとおり。
- 高い運用率の場合:約3,700万円
- 中くらいの運用率の場合:約2,500万円
- 低い運用率の場合:約1,700万円
※ポータルの試算グラフからの読み取り。保証された金額ではない
正直なところ、CMで謳われていた「1億円」には遠く及ばない。
低いパターンだと、満期までの総支払額(約1,800万円)をわずかに下回る水準だ。
一方で、中くらいのパターンなら総支払額の約1.4倍になる。
ここからの16年で、どこまで上のパターンに近づけるかが勝負だ。
ちなみに、2023年7月時点のポートフォリオで、それぞれの成長率をグラフにすると以下のようになっていた。

凡例は割愛するが、ここで注目していただきたいのが、積立開始当初からマイナスで最も成績が悪い水色のファンド。
2013年の開始当初から3年ほどかけてじりじりと下がり、そこからジワジワと上昇するかと思いきや2020年のコロナショックでまた暴落・・・
しかしここから順調に回復し、プラス成長まで戻ってきたのだ。
マイナスからプラスに転じるまでの期間、なんとおよそ8年。
その期間はファンドの価格が安い分、口数を多く仕込めるため成長した時に得られるリターンが大きい。
これは「ドルコスト平均法」の醍醐味であり、定額を積立てることのメリットだ。

自分で言うのも差し出がましいが、このマイナス成長の期間によく持ち堪えたと思う。
ほとんどの人は1年もマイナスが続けばファンドを売却するか、そもそもアスパイア自体をやめてしまうだろう。
期間が30年にも及ぶ長期投資では、長期的に成長を確信できるファンドをポートフォリオに組み込み、マイナス成長の期間をむしろ歓迎するぐらいの気持ちが必要だ。
長期的な視点を持てないのであれば、そもそも積立投資をやるべきではないのだ。
今回のまとめ

今回はハンサードのアスパイアで積立投資を開始してから、10年超経過した現在の運用成績をお伝えした。
長期積立投資はとにかく「続ける」ことが最も大切であり難しくもあると感じている。
断片的な情報や実際にやっていない人が書いた記事などに煽られないようにしてほしい。
ほったらかしにせず、自分のポートフォリオをしっかりと理解するべきなのだ。
運用の参考になれば幸いだ。

