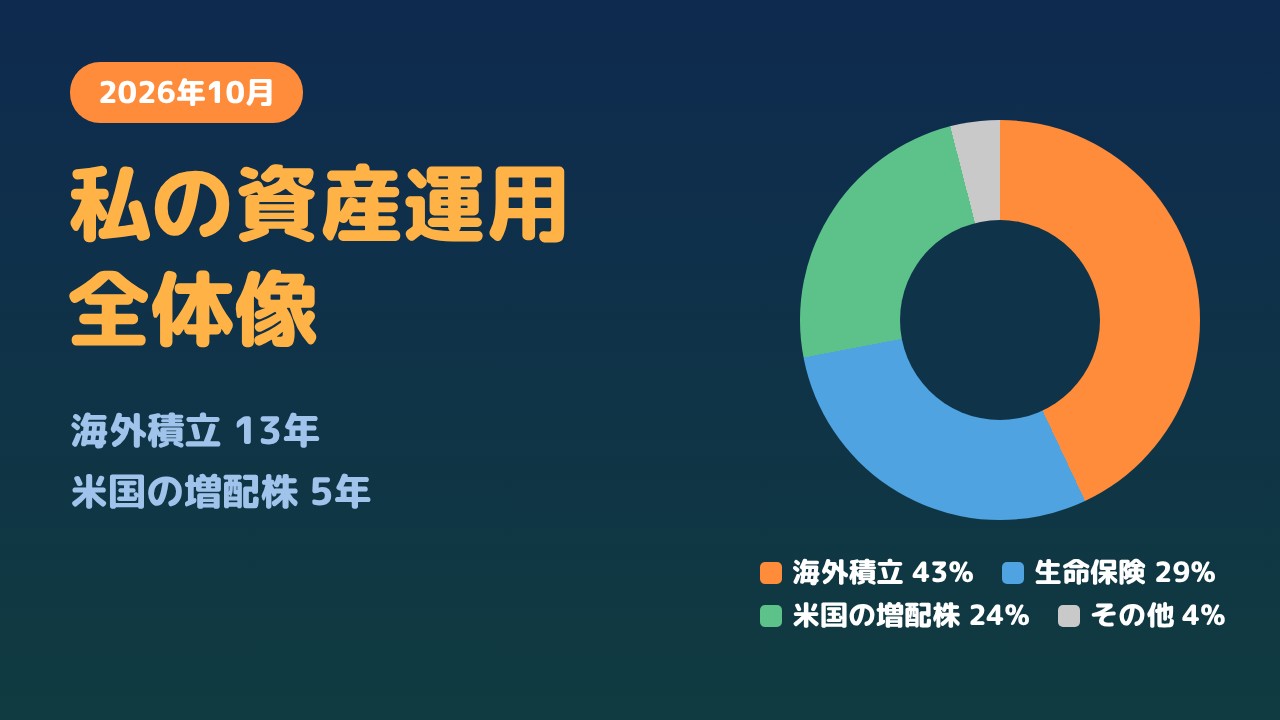
ハンサードのアスパイアで積み立てを始めて13年あまり。私の契約は30年で、満期は2043年2月だ。
まだ先の話だが、「満期になったら、お金はどう受け取るのか」「税金はどうなるのか」「満期の前に何をしておけばいいのか」が、自分でもよく分かっていなかった。
そこで、IFA(資産運用のアドバイスをしてくれる会社)の担当者に確認した。この記事では、その答えと、私の契約の数字をまとめる。
アスパイアの満期とは
アスパイアは、契約するときに積立期間(私の場合は30年)を決める。その期間が終わるのが満期だ。
確認して分かったことは、次の3つ。
- 満期のときは、一括で受け取る
- 満期の延長はできない
- 満期の前なら、累積ユニットの一部を引き出せる
つまり、満期の日にすべてが現金になる。「相場が悪いから、もう少し待ってから受け取りたい」ということはできない。
満期まで続けた人だけが受け取れる部分
アスパイアには、満期まで続けた場合にだけ受け取れる部分がある。
ハンサードの運用報告書には、「初期ユニットおよびボーナスユニットは、満期まで契約が継続された場合にのみお支払いの対象」と書かれている。私の契約では、2026年9月末の時点で、初期ユニットが約152万円、ボーナスユニットが約53万円。合わせて約205万円が、満期まで続けて初めて受け取れる部分だ。
ボーナスユニットは、年に1回のボーナスで毎年少しずつ増えていく。満期が近づくほど、この「満期まで受け取れない部分」は大きくなる。詳しくはボーナスの記事にまとめている。
私の満期の試算
ハンサードのポータルでは、いまの積立額と配分を続けた場合の、満期までの試算が見られる。
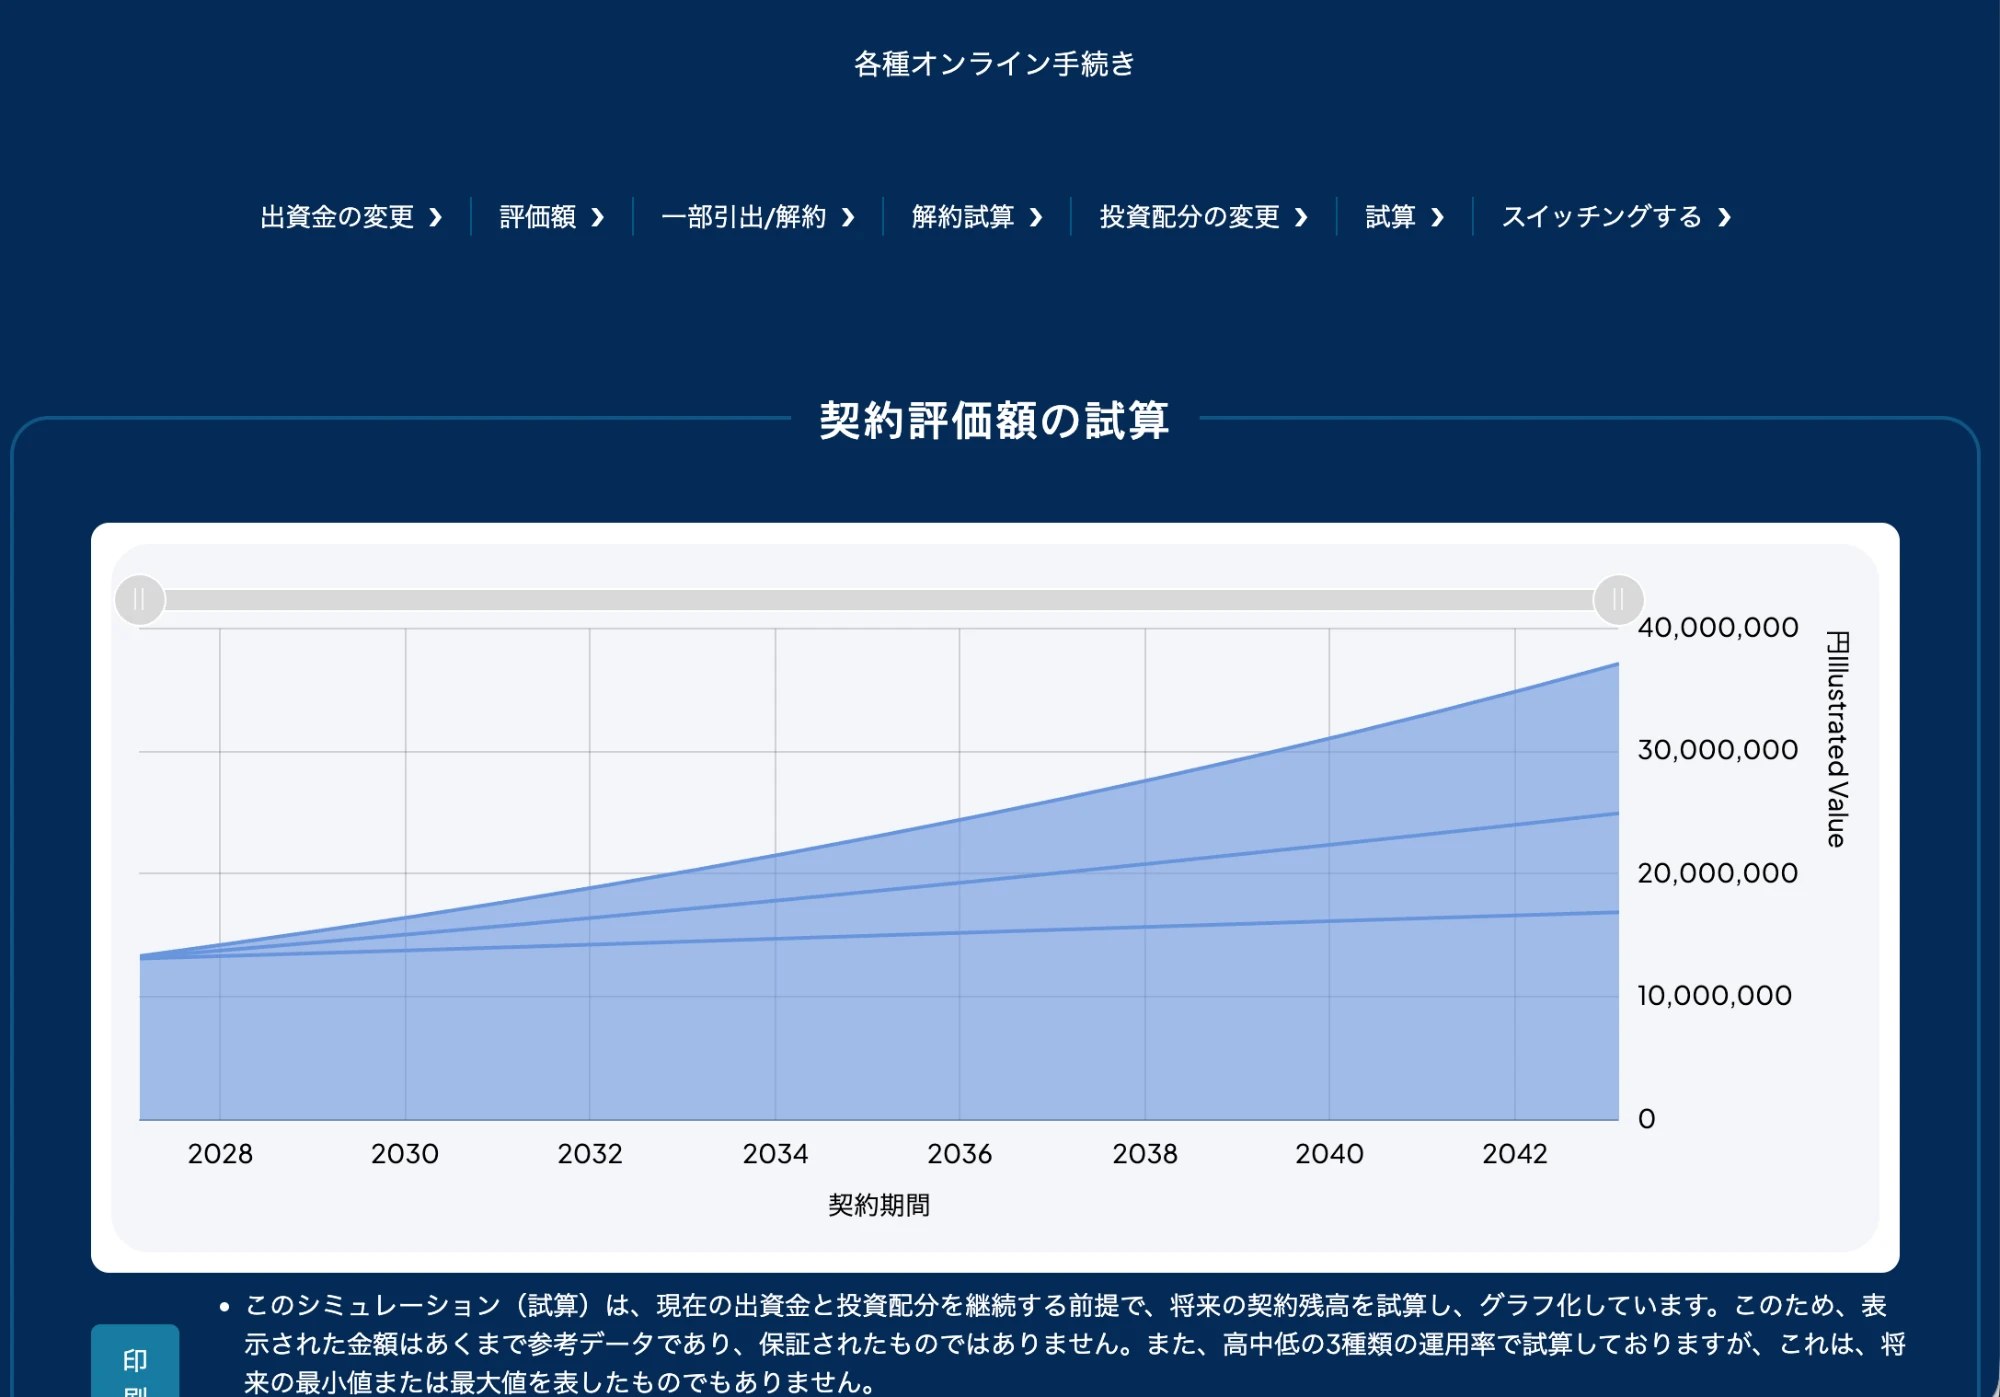
| 運用率 | 2043年の満期の評価額(試算) |
|---|---|
| 高い場合 | 約3,700万円 |
| 中くらいの場合 | 約2,500万円 |
| 低い場合 | 約1,700万円 |
※ポータルのグラフから読み取った概算(2026年10月)
満期までの総支払額は約1,800万円なので、低い場合はわずかに下回る。同じ30年でも、最後の数年の相場しだいで1,000万円以上の差が出るということだ。これが、次に書く「出口戦略」が大事な理由になる。
満期の前にやっておくこと(出口戦略)
最後の5年から、少しずつリスクを抑える
担当者の考え方は、満期まで残り5年ほどになったら、少しずつリスクを抑えることを検討するというものだった。
積立は、最初のうちは値動きの大きいファンドの方が向いている。安いときに多くの口数を買えるからだ。しかし満期が近づくと、残高に比べて毎月の積立の影響は小さくなり、大きく下がったときに回復を待つ時間もなくなる。
私の場合、満期は2043年2月なので、2038年ごろからが出口戦略の期間になる。
下がったときに慌てて守りに入らない
一方で、担当者からは「2022年のように、相場が下がったタイミングで守りに切り替えるのはおすすめしない」とも言われた。下がったところで売ってしまうと、損を確定させて、その後の戻りも取れなくなる。
だからこそ、満期の直前ではなく、5年ほどかけて少しずつ移していく、という考え方になる。
守りの候補は、局面によって違う
担当者の話を私なりにまとめると、守りの候補は相場の局面によって変わる。
- 景気が悪くなり、物価や金利が下がる局面:信用力の高い債券のファンド
- インフレが続く局面:金などの実物資産
- 株や債券と違う動きをするもの:相場の上げ下げの流れに乗るトレンドフォロー型のヘッジファンド(ただし、急に相場が反転すると損失が出ることもある)
- はじめから値動きを抑えたもの:株や債券などに分散するバランス型のファンド
債券も金も値動きはあるので、どれか1つに集中しないことが大事だという。
ちなみに、トレンドフォロー型のヘッジファンドは、私が2026年1月に外したファンド(Man AHL)と同じタイプだ。そのときは新しい分散先の資金にするために外したが、満期が近づいたら、守りの候補としてまた検討することになるかもしれない。
累積ユニットを少しずつ引き出すこともできる
満期の前なら、累積ユニットの一部を引き出すこともできる。満期の日に全額が一度に現金になるのを避けたいなら、最後の5年で少しずつ引き出すのも1つの方法だ。
ただし、引き出した場合に、満期に受け取る部分やボーナスにどう影響するかは、実際に行う前に確認するつもりだ。
満期の手続き
- 案内が届く時期:満期の約1か月前
- 手続き:本人確認書類・住所を証明する書類の更新(必要な場合)と、振込先の銀行の登録。勤務先などの登録が古いと、追加の更新を求められることもある
- 満期を過ぎてしまったら:満期のあとに手続きする人もいて、大きな問題にはならない。ただし、満期の日で運用は終わり、そのあとは現金で置かれる
引っ越しや転職をしたら、そのたびに登録の情報を更新しておくと、満期のときに慌てずに済みそうだ。
満期金にかかる税金
これが一番はっきりしなかった。
担当者によると、最終的には税務署の判断になる。実際に、海外の有価証券として「一般株式等」でよいと税務署に言われた人もいれば、「一時所得」で申告した人もいるそうだ。
- 一般株式等(譲渡所得)として扱われる場合:一般的には、利益に対して約20%の税金がかかり、ほかの所得とは分けて計算する
- 一時所得として扱われる場合:一般的には、利益から特別控除(最大50万円)を引き、その半分をほかの所得と合わせて計算する
どちらになるかで税額は大きく変わるので、満期を迎えたら、自分で税務署に確認するつもりだ。数千万円の満期金になる可能性がある以上、ここは自己判断しない方がいい。
今回のまとめ
ハンサードのアスパイアの満期について、担当者に確認したことをまとめた。
- 満期は一括で受け取り。延長はできない
- 初期ユニットとボーナスユニット(私の場合、約205万円)は満期まで続けて初めて受け取れる
- 満期の5年前から、少しずつリスクを抑える。下がったときに慌てて切り替えない
- 守りの候補は、債券・金・トレンドフォロー型・バランス型。1つに集中しない
- 案内は約1か月前。満期を過ぎると運用は終わり、現金で置かれる
- 税金は税務署の判断。満期後に必ず確認する
私の満期は2043年。出口戦略の期間に入る2038年ごろに、実際にどう動いたかも、このブログで記録していくつもりだ。
※この記事は、私の契約と、IFAの担当者に確認した内容(2026年10月)をもとにしています。契約の内容や税金の扱いは人によって違う場合があります。必ずご自身の担当者や税務署に確認してください。